
| Situation | Garantie concernée | À savoir |
|---|---|---|
| Un visiteur se blesse sur une allée | RC de l'association | Dommage causé à un tiers dans le cadre de l'activité |
| Un jardinier se coupe en taillant une haie | Individuelle accident | La RC ne couvre jamais ses propres blessures |
| Le cabanon est fracturé, outils volés | Dommages aux biens + vol | Conditions de protection de l'abri à vérifier au contrat |
| L'arrosage inonde la propriété voisine | RC de l'association | Trouble causé au voisinage par l'activité du jardin |
| Atelier ouvert au public (fête, animation) | RC + déclaration à l'assureur | Prévenir si l'événement dépasse l'activité habituelle |
| Une branche tombe sur la voiture d'un riverain | RC de l'association | Responsabilité de plein droit du gardien de l'arbre, sauf force majeure |
| La tempête arrache la toiture du cabanon | Dommages aux biens | Vérifier que les événements climatiques sont inclus au contrat |
Guide pratique
Publié le 9 novembre 2026
Jardin partagé associatif : quelle assurance prévoir ?
Un terrain prêté par la commune, des parcelles, un cabanon, des outils partagés et des adhérents qui jardinent quand ils veulent : le jardin partagé est une activité paisible, mais pas sans risques. Voici les garanties à réunir et ce que la convention d'occupation exige le plus souvent.
En bref
- Aucune loi n'impose d'assurance propre au jardin partagé, mais la convention d'occupation exige presque toujours une RC.
- La RC de l'association couvre visiteurs, voisins et propriétaire du terrain ; elle ne couvre ni les jardiniers blessés, ni les outils volés.
- Arbres et branches sont la première source de réclamations : l'entretien fait partie de la prévention.
- Le règlement intérieur répartit les rôles entre parcelles individuelles et espaces collectifs.
Un jardin, c'est un lieu ouvert, donc un risque de responsabilité
La plupart des jardins partagés s'installent sur un terrain qui n'appartient pas à l'association : parcelle communale, terrain d'un bailleur social, friche mise à disposition. L'occupation passe alors par une convention qui fixe la durée, l'usage du terrain et, presque toujours, l'obligation pour l'association de justifier d'une assurance de responsabilité civile. C'est souvent elle qui déclenche la première démarche d'assurance.
Au-delà de la convention, le jardin concentre plusieurs risques : un visiteur qui se blesse sur un outil laissé au sol, un enfant qui chute d'un bac surélevé, un arrosage qui inonde la cave d'un voisin, un vol dans le cabanon. Chacun relève d'une garantie différente, et la RC seule ne les couvre pas tous.
Lire la convention avant de signer
La convention précise souvent un montant minimal de garantie, l'obligation de fournir une attestation chaque année et la remise en état du terrain en fin d'occupation. Vérifiez ces clauses avec l'assureur.
Quatre garanties pour un jardin partagé
Responsabilité envers les tiers, accidents des jardiniers, abri et outils, terrain mis à disposition : quatre volets structurent l'assurance d'un jardin associatif.
La RC de l'association
Elle répond des dommages causés aux visiteurs, aux voisins et au propriétaire du terrain : chute sur une allée, outil mal rangé, eau qui ruisselle chez un riverain. C'est la garantie de base, exigée par la plupart des conventions.
Les accidents des jardiniers
Un adhérent qui se blesse seul avec une bêche ou une tronçonneuse n'est pas indemnisé par la RC. Une individuelle accident couvre ses propres dommages corporels, y compris lors des journées de travaux collectifs.
Le cabanon et les outils
Abri, motoculteur, récupérateurs d'eau, petit outillage : ces biens relèvent d'une garantie dommages aux biens, avec une option vol à vérifier, car un abri isolé est rarement considéré comme un local fermé.
Le terrain et ses aménagements
Clôture, bacs, serre, compost : si la convention met leur entretien à votre charge, les dommages qu'ils subissent ou qu'ils causent doivent être couverts. Faites préciser le partage des responsabilités avec le propriétaire.
Quelle garantie pour quel incident ?
Un jardin qui accueille régulièrement du public, des écoles ou des animations doit le déclarer à l'assureur : le risque n'est pas le même qu'un jardin réservé aux adhérents.
Parcelles individuelles ou culture collective : qui répond de quoi ?
Un jardin partagé peut fonctionner de deux façons, souvent mêlées : des espaces cultivés ensemble lors de séances collectives, et des parcelles confiées à un adhérent ou à une famille. La répartition des responsabilités suit cette organisation.
Espaces et séances collectives
L'activité est celle de l'association. Un dommage causé à un visiteur ou à un voisin pendant une séance relève de sa RC, qui couvre aussi ses bénévoles et ses dirigeants.
Parcelles attribuées
Le jardinier y agit largement pour son compte. Beaucoup de règlements intérieurs lui demandent une RC personnelle (souvent incluse dans son assurance habitation), en complément de celle de l'association.
Le plus sûr est d'écrire noir sur blanc cette répartition dans le règlement intérieur du jardin : qui entretient les allées, qui peut utiliser la débroussailleuse, quelles règles pour les enfants, et quelle assurance chaque jardinier doit avoir. En cas de sinistre, ce document aide l'assureur à déterminer qui doit intervenir.
Arbres, haies, arrosage : les risques côté voisins
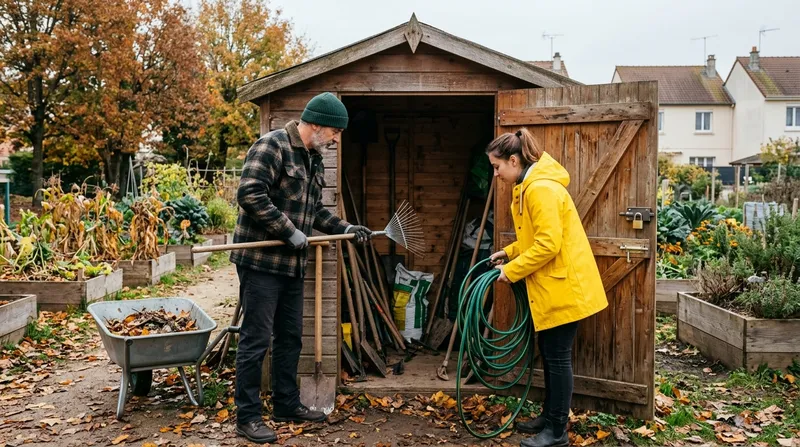
Fin de saison : outils rangés et cabane fermée, deux conditions fréquentes de la garantie vol.
Un jardin en ville est entouré de maisons, de clôtures et de voitures garées. Les réclamations des voisins sont la première source de sinistres en responsabilité civile.
Les arbres et les branches
Celui qui a la garde d'une chose répond des dommages qu'elle cause (article 1242, alinéa 1er, du Code civil). Un fruitier mal entretenu dont une branche tombe sur la voiture d'un riverain engage donc la responsabilité du gardien, en pratique l'association qui occupe et entretient le terrain, selon ce que prévoit la convention. Le Code civil fixe aussi des distances de plantation : deux mètres de la limite pour les arbres de plus de deux mètres de haut, cinquante centimètres pour les autres (article 671), sauf règlement local ou usage contraires.
L'eau, le compost, le bruit
Un tuyau oublié qui inonde une cave, un composteur qui attire les nuisibles, un broyeur utilisé tôt le dimanche : au-delà des dommages matériels, ces situations peuvent être qualifiées de troubles anormaux de voisinage, dont la victime peut demander réparation sans avoir à prouver de faute. La RC de l'association prend en charge les dommages indemnisables, mais rarement les frais pour faire cesser le trouble.
À retenir
Un élagage annuel et un tour du jardin avant la fermeture (robinets, cadenas, outils) évitent la majorité des sinistres. Notez-les dans un cahier de suivi : c'est aussi une preuve de bonne gestion face à l'assureur.
La commune vous demande une attestation ?
RC, cabanon, outils, jardiniers : obtenez une offre adaptée à votre jardin partagé.
Cabanon, outils, récupérateurs d'eau : protéger les biens du jardin
Les biens de l'association ne sont pas couverts par sa RC, qui ne répare que les dommages causés aux autres. Pour le cabanon, l'outillage, la tondeuse, les bacs et les récupérateurs d'eau, il faut une garantie dommages aux biens, souvent proposée dans une multirisque association, avec une option vol.
- Le vol n'est en général garanti qu'en cas d'effraction d'un local fermé à clé : un outil laissé dehors n'est pas couvert.
- Le vandalisme et les dégradations d'un terrain ouvert sont souvent plafonnés : lisez le montant prévu.
- Les événements climatiques (tempête, grêle) peuvent abîmer serre et cabanon : vérifiez qu'ils sont inclus.
- Les plantations elles-mêmes sont rarement assurables : on assure les équipements, pas la récolte.
Côté urbanisme, un abri de jardin dont la surface dépasse 5 m² nécessite en principe une déclaration préalable en mairie, et un permis au-delà de 20 m². Sur un terrain mis à disposition, toute construction doit en plus être autorisée par la convention. Pour chiffrer les garanties, notre guide sur l'assurance du matériel d'une association détaille valeur à neuf, vétusté et inventaire.
Cas concret : une branche sur la voiture du voisin
Un soir de tempête, une branche d'un vieux noyer du jardin partagé tombe sur la voiture garée dans l'allée d'une maison voisine. Le même week-end, le cadenas du cabanon est forcé et la débroussailleuse disparaît.
Exemple chiffré (montants indicatifs)
- Carrosserie du véhicule : 2 400 €. Gardienne du noyer, l'association est responsable sans faute à prouver : sa RC indemnise le voisin, ou l'assureur auto de celui-ci, s'il l'a d'abord payé, se retourne contre elle.
- Force majeure : seule une tempête d'une violence imprévisible, sur un arbre sain et entretenu, peut écarter cette responsabilité ; un noyer visiblement fragilisé la rend illusoire. Le voisin dépend alors de sa propre assurance auto, s'il est garanti contre les événements climatiques.
- Débroussailleuse volée : 450 €, indemnisés seulement avec une garantie vol et une effraction prouvée (dépôt de plainte, photos du cadenas).
- Franchise : souvent 150 à 300 € par sinistre, à prévoir dans le budget de l'association.
Les étapes pour assurer un jardin partagé
- 1
Relire la convention d'occupation
Montant minimal de garantie, attestation annuelle, entretien des arbres, remise en état du terrain : listez ce qu'elle exige.
- 2
Décrire toutes les activités
Jardinage, compostage, ateliers, accueil de scolaires, fête de fin de saison : l'assureur doit tout connaître.
- 3
Souscrire la RC de l'association
Elle couvre les dommages aux visiteurs, aux voisins et au propriétaire du terrain.
- 4
Protéger les jardiniers
Proposez une individuelle accident pour les bénévoles et les séances collectives.
- 5
Assurer cabanon et outils
Inventaire chiffré, garantie dommages aux biens et vol, conditions de fermeture respectées.
- 6
Rédiger le règlement intérieur
Répartition des parcelles, usage des outils motorisés, présence des enfants, assurance de chaque jardinier.
Animations, scolaires et fête du jardin
Le jardin vit aussi par ses animations : atelier semis avec une école, chantier participatif, troc de plants, fête de fin de saison. Ces moments font venir un public plus nombreux et moins familier des lieux. Ils relèvent de la même logique qu'un événement associatif : on prévient l'assureur et on vérifie que l'activité est couverte, surtout si l'on sert à boire ou à manger, comme le détaille notre guide sur la buvette associative.
Avec une classe, l'enseignant reste responsable de ses élèves, mais l'association répond de l'état du terrain et de ses outils : une convention simple avec l'école clarifie les rôles. Enfin, les bénévoles qui encadrent ces ateliers gagnent à être protégés par une assurance accident des bénévoles, la RC ne couvrant jamais leurs propres blessures.
Questions fréquentes
L'assurance est-elle obligatoire pour un jardin partagé ?
Aucune loi n'impose une assurance propre aux jardins partagés. En pratique, l'obligation vient presque toujours de la convention d'occupation signée avec la commune ou le propriétaire du terrain, qui exige une responsabilité civile et une attestation annuelle. Même sans convention, la RC reste indispensable : un jardin ouvert à des adhérents et à des visiteurs expose l'association à des réclamations en cas d'accident ou de dommage chez un voisin. Le coût d'une RC associative est modeste au regard de ce risque.
Les jardiniers bénévoles sont-ils couverts s'ils se blessent ?
Pas par la responsabilité civile de l'association, qui ne répare que les dommages causés à autrui. Un jardinier qui se blesse seul, avec un outil ou en chutant, relève de sa propre couverture santé et, si elle a été souscrite, d'une individuelle accident. Cette garantie est particulièrement utile lors des chantiers collectifs : défrichage, construction de bacs, élagage. Notre guide sur l'individuelle accident des bénévoles explique la différence entre RC et garantie des personnes.
Le vol d'outils dans le cabanon est-il remboursé ?
Seulement si le contrat comporte une garantie vol étendue à l'abri de jardin, et si les conditions de protection sont respectées. Beaucoup de contrats exigent un local fermé à clé, voire une serrure de sûreté, et excluent les biens laissés en plein air. Un cabanon isolé sur un terrain ouvert est souvent mal couvert. Mieux vaut inventorier le matériel, conserver les factures et faire préciser par écrit les conditions de la garantie vol avant de stocker des outils de valeur.
Qui est responsable si un arbre du terrain tombe chez un voisin ?
C'est le « gardien » de l'arbre qui en répond, de plein droit, sans que le voisin ait à prouver une faute (article 1242 du Code civil). Le propriétaire du terrain est présumé gardien, mais si la convention confie à l'association l'usage, l'entretien et l'élagage des arbres, c'est vers elle et sa responsabilité civile que la réclamation se tournera. Seule la force majeure, une tempête d'une violence imprévisible frappant un arbre sain, peut écarter cette responsabilité. D'où l'intérêt de faire préciser noir sur blanc dans la convention qui entretient quoi, et de le signaler à l'assureur.
Faut-il une assurance différente pour des parcelles individuelles ?
Le contrat de l'association couvre les parties communes et l'activité collective. Pour les parcelles attribuées à des adhérents, le règlement intérieur peut prévoir que chacun répond de sa parcelle, de ses outils et de ses éventuels aménagements. Certains assureurs acceptent d'étendre la RC de l'association à l'activité de chaque jardinier sur sa parcelle. L'essentiel est que les deux niveaux soient articulés, sans trou de garantie entre le collectif et l'individuel.
Une animation avec une école est-elle couverte ?
Elle l'est si le contrat couvre l'accueil de public et d'enfants dans le cadre de l'activité. Une visite scolaire ou un atelier pédagogique change cependant la nature du risque : présence de mineurs, outils, points d'eau. Il faut prévenir l'assureur, vérifier que la RC couvre cette activité et organiser l'encadrement. Si l'animation prend la forme d'un accueil régulier de mineurs, les règles propres à l'accueil collectif de mineurs peuvent s'appliquer.
Sources officielles
Un jardin bien assuré, une convention respectée
Responsabilité civile, accidents des jardiniers, cabanon et outils : mettez en place les garanties que la convention exige. Comparez les offres adaptées à votre association.
Obtenir un devis gratuit