
| Risque | Garantie mobilisée | À savoir |
|---|---|---|
| Vol par effraction dans le local | Garantie vol | Souvent conditionnée à des moyens de protection (serrures, alarme) |
| Incendie ou dégât des eaux dans le local | Dommages aux biens | Inclus dans le multirisque association |
| Casse accidentelle d'un instrument | Bris / tous risques | Extension spécifique à souscrire |
| Vol pendant le transport ou un événement | Biens hors les murs | À déclarer et à étendre au contrat |
| Matériel prêté à un adhérent | Selon contrat | Vérifier la clause de mise à disposition |
| Matériel prêté par la mairie endommagé | Biens confiés | Exclu de la RC classique : extension spécifique à prévoir |
| Surtension qui grille la sono ou l'informatique | Dommages électriques | Souvent en option, avec franchise et vétusté |
Guide pratique
Publié le 3 août 2026 · Mis à jour le 26 octobre 2026
Assurance du matériel d'une association : vol et dommages
Instruments de musique, matériel sportif, sono, informatique : le patrimoine matériel d'une association peut représenter des milliers d'euros — et il n'est pas couvert par la responsabilité civile. Voici comment le protéger contre le vol et les dommages, sans mauvaise surprise.
En bref
- La RC ne couvre jamais le matériel de l'association : il faut une garantie dommages aux biens, et une garantie vol.
- Un capital assuré trop bas déclenche la règle proportionnelle : l'indemnité baisse d'autant.
- La valeur à neuf protège mieux que la valeur d'usage pour l'informatique et la sono.
- Matériel stocké chez un bénévole, prêté par la mairie ou sorti en manifestation : à déclarer explicitement.
Pourquoi la RC ne suffit pas à protéger le matériel
Beaucoup d'associations pensent, à tort, que leur contrat de responsabilité civile couvre leur matériel. Ce n'est pas le cas : la RC indemnise les dommages causés aux tiers, jamais les biens de l'association elle-même. Pour protéger un instrument volé ou un vidéoprojecteur détruit par un dégât des eaux, il faut une garantie « dommages aux biens » et, pour le vol, une garantie « vol » distincte.
Ces garanties figurent généralement dans le contrat multirisque association, mais avec des plafonds qu'il faut ajuster à la valeur réelle du matériel. Une association sous-estime souvent son patrimoine : additionnez la sono, les instruments, le matériel sportif et informatique, et le total dépasse vite plusieurs milliers d'euros.
Premier réflexe : dressez l'inventaire chiffré de votre matériel, factures à l'appui. C'est la base pour choisir les bons plafonds et éviter la sous-assurance.
Quels biens assurer selon votre activité ?
Le matériel à protéger dépend de l'objet de l'association. Voici les catégories les plus fréquentes et les plus exposées.
Instruments de musique
Harmonies, chorales, écoles de musique : les instruments (cuivres, cordes, sono) sont rarement couverts par une assurance habitation classique et représentent une valeur importante à protéger contre le vol et la casse.
Matériel sportif
Vélos, tatamis, buts, matériel de gymnastique, kayaks : l'équipement des associations sportives est sollicité, transporté et donc exposé à la détérioration et au vol.
Matériel informatique et bureautique
Ordinateurs, vidéoprojecteur, imprimante : le matériel de gestion et d'animation de l'association a une valeur de remplacement souvent sous-estimée.
Matériel de manifestation
Tables, barnums, sonorisation, stands, décors : le matériel sorti lors des événements est particulièrement vulnérable, y compris pendant le transport et le stockage temporaire.
Quels risques et quelles garanties ?
La garantie vol est presque toujours conditionnée : effraction caractérisée, moyens de protection du local et dépôt de plainte dans les délais.
Valeur à neuf ou valeur d'usage : bien lire son contrat
La façon dont le matériel est indemnisé change tout. En valeur d'usage, l'assureur applique un coefficient de vétusté : un ordinateur de cinq ans ne sera remboursé qu'une fraction de son prix d'achat. En valeur à neuf, le bien est remplacé sans décote, sous conditions d'ancienneté. Pour du matériel qui se déprécie vite, privilégiez la valeur à neuf.
Gare à la sous-assurance
Si le capital déclaré est inférieur à la valeur réelle du matériel, l'assureur peut appliquer la règle proportionnelle et réduire l'indemnisation. Mettez à jour l'inventaire à chaque achat important.
Exemple chiffré : la règle proportionnelle en pratique
Une école de musique associative a assuré son matériel pour 12 000 € lors de la souscription. Depuis, elle a acheté des instruments et une nouvelle sono : la valeur réelle de son matériel atteint 20 000 €. Un dégât des eaux détruit pour 5 000 € d'équipement.
Le calcul de l'assureur
- Rapport entre capital assuré et valeur réelle : 12 000 / 20 000 = 60 %.
- Indemnité avant franchise : 5 000 € × 60 % = 3 000 €.
- Reste à la charge de l'association : 2 000 €, plus la franchise.
- Avec un inventaire à jour : capital de 20 000 €, indemnité de 5 000 € (moins la franchise), pour une prime à peine plus élevée.
Cette réduction est prévue par l'article L121-5 du Code des assurances. Certains contrats y renoncent (clause « sans application de la règle proportionnelle » ou garantie en « premier risque ») : c'est un critère de choix à part entière.
Faire l'inventaire du matériel en six étapes
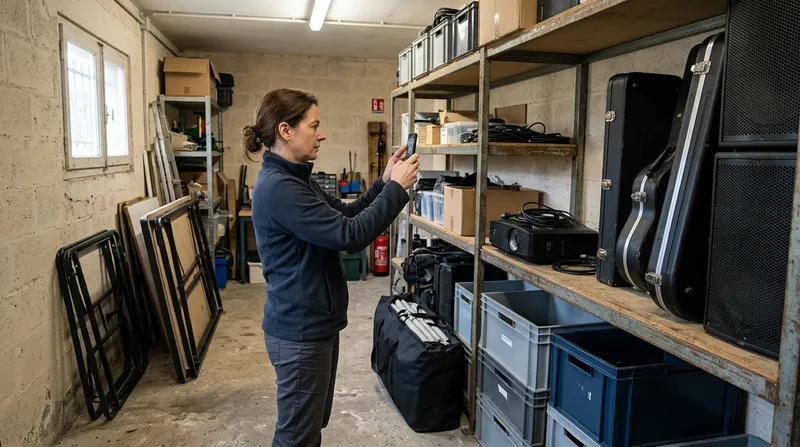
Des photos datées du matériel facilitent la preuve en cas de vol ou d'incendie.
- 1
Lister tous les biens
Instruments, sono, informatique, mobilier, matériel sportif, barnums, stock de la buvette : pièce par pièce, local par local.
- 2
Noter la valeur
Prix d'achat, date, et valeur de remplacement à neuf pour les équipements récents.
- 3
Rassembler les preuves
Factures, bons de livraison, numéros de série, photos datées : à conserver hors du local, par exemple dans un espace de stockage en ligne.
- 4
Repérer le matériel hors les murs
Ce qui est stocké chez un bénévole, prêté à un adhérent ou transporté pour des manifestations.
- 5
Distinguer les biens confiés
Matériel prêté par la mairie ou loué : il n'appartient pas à l'association mais elle en répond.
- 6
Mettre à jour chaque année
Avant l'échéance du contrat, ajustez le capital assuré et signalez les achats importants à l'assureur.
Votre matériel est-il assuré à sa vraie valeur ?
Comparez les garanties dommages, vol et bris adaptées au matériel de votre association.
Garantie vol : les conditions à respecter
Le vol est le sinistre le plus fréquent pour le matériel associatif, et celui où les refus d'indemnisation sont les plus nombreux. La raison tient aux conditions posées par les contrats, que l'association découvre souvent après coup.
Ce que l'assureur exige souvent
- Une effraction ou une escalade constatée
- Des serrures conformes, parfois une alarme au-delà d'un certain capital
- Un dépôt de plainte rapide et sa copie
- Les factures ou preuves de propriété
Ce qui est souvent exclu
- Le vol sans effraction (porte laissée ouverte)
- Le vol commis par un membre ou un bénévole
- Le matériel laissé dans un véhicule la nuit
- Les disparitions inexpliquées constatées lors d'un inventaire
Avant de signer, demandez à l'assureur la liste exacte des moyens de protection exigés pour le local, et vérifiez qu'ils sont réellement en place. Un local partagé avec d'autres associations, dont les clés circulent beaucoup, mérite une attention particulière : notez qui détient les clés et rangez le matériel de valeur dans une armoire fermée. Pour le local lui-même, notre guide sur l'assurance du local associatif complète ce point.
Matériel prêté, emprunté, stocké chez un bénévole
Le matériel d'une association bouge beaucoup : il part en manifestation, dort dans le garage du trésorier, passe d'un adhérent à l'autre. Chaque situation pose une question d'assurance différente.
Stocké chez un bénévole
L'assurance habitation du bénévole ne couvre que ses biens personnels. Le matériel de l'association entreposé chez lui doit être déclaré à l'assureur de l'association, avec l'adresse de stockage, sous peine de ne pas être couvert. Notre article sur l'association domiciliée chez un dirigeant détaille cette situation fréquente.
Emprunté à la mairie ou loué
Tables, podium, barnums prêtés par la commune : l'association en est responsable pendant le prêt. La convention de prêt l'exige souvent. Ces « biens confiés » ne relèvent ni de la RC classique (qui exclut les biens dont l'assuré a la garde) ni de la garantie des biens propres : il faut une extension spécifique.
Transporté et utilisé en extérieur
Une sono volée dans une camionnette ou une enceinte tombée d'un plateau pendant un concert relèvent de la garantie « tous risques » ou « biens hors les murs ». Pour les manifestations, voyez aussi notre guide sur l'assurance d'un événement associatif et, pour les déplacements en véhicule, celui sur le minibus de l'association.
Les erreurs qui privent d'indemnisation
Laisser le local ouvert
Sans effraction, pas de garantie vol dans la plupart des contrats. Une porte non verrouillée suffit à faire refuser le dossier.
Ne pas porter plainte
Le dépôt de plainte est presque toujours exigé pour un vol, dans des délais courts. Déclarez aussi le sinistre à l'assureur au plus vite.
Jeter les factures
Sans justificatif de valeur, l'assureur retient une estimation basse. Une photo et un numéro de série valent mieux que rien.
Oublier le matériel d'un nouveau projet
Nouvel atelier, nouvelle discipline, nouveau stock : l'achat doit être signalé pour être couvert à sa valeur.
En cas de sinistre, notre guide pour déclarer un sinistre à l'assurance de l'association rappelle les délais et les pièces à fournir.
Questions fréquentes
Le matériel d'une association est-il couvert par la responsabilité civile ?
Non. La responsabilité civile couvre les dommages que l'association cause à autrui, pas ses propres biens. Pour indemniser du matériel volé, cassé ou détruit, il faut une garantie « dommages aux biens » ou « vol », généralement intégrée à un contrat multirisque association. La RC et l'assurance du matériel répondent à deux besoins distincts.
Les instruments de musique sont-ils assurés par le contrat habitation d'un membre ?
Rarement de façon satisfaisante. Les instruments de musique et le matériel sportif ne sont pas toujours couverts par une assurance habitation standard, surtout lorsqu'ils appartiennent à l'association et non au particulier. Le plus sûr est d'assurer ces biens au nom de l'association, avec une garantie adaptée à leur valeur et à leurs déplacements.
Comment est indemnisé le matériel en cas de sinistre ?
L'indemnisation dépend de la clause de valeur du contrat : valeur à neuf (remplacement sans vétusté, souvent sous conditions) ou valeur d'usage (avec application d'un coefficient de vétusté). Pour du matériel qui se déprécie vite, la valeur à neuf est plus protectrice. Conservez les factures d'achat : elles facilitent l'évaluation et l'indemnisation.
Le vol de matériel est-il toujours couvert ?
Le vol n'est couvert que s'il est prévu au contrat et si les conditions de garantie sont respectées : effraction caractérisée, moyens de protection du local (serrures, parfois alarme), déclaration dans les délais et dépôt de plainte. Un vol sans effraction ou dans un local mal protégé peut être exclu. Lisez attentivement les conditions particulières de la garantie vol.
Le matériel sorti lors d'un événement est-il couvert ?
Pas automatiquement. Le matériel transporté et utilisé hors du local (kermesse, tournoi, concert) relève d'une garantie « biens hors les murs » qu'il faut prévoir. Sans elle, un vol sur le stand ou une casse pendant le transport risque de rester à la charge de l'association. Signalez à votre assureur vos usages itinérants.
Faut-il un contrat spécifique ou une extension du multirisque ?
Dans la plupart des cas, l'assurance du matériel s'intègre au contrat multirisque association, avec des plafonds à ajuster selon la valeur totale des biens. Pour des biens de forte valeur ou très spécifiques (instruments de collection, matériel technique coûteux), une extension « tous risques » ou un contrat dédié peut être nécessaire pour éviter la sous-assurance.
Sources officielles
Ne laissez pas votre matériel sans protection
Vol, incendie, casse : assurez les instruments, l'équipement sportif et le matériel de votre association à leur juste valeur. Comparez les offres en quelques minutes.
Obtenir un devis gratuit