| Situation au domicile | Enjeu | À savoir |
|---|---|---|
| Siège social au domicile, aucune activité sur place | Risque logement | Simple adresse : l'assurance habitation suffit, à signaler à l'assureur |
| Réunions du bureau au domicile | À déclarer | Accueil de tiers occasionnel : RC association + information de l'assureur habitation |
| Permanences ou accueil régulier d'adhérents | Couverture dédiée | Activité récurrente : RC association indispensable, extension habitation à étudier |
| Stockage de matériel de l'association | À assurer | Le matériel n'est pas couvert par l'habitation : garantie dédiée nécessaire |
| Sinistre causé à un adhérent reçu chez le dirigeant | RC association | C'est la RC de l'association qui répond, pas l'assurance du logement |
| Ateliers ou cours donnés au domicile | RC + accord logement | Public régulier : vérifier bail ou règlement de copropriété, RC association indispensable |
| Loyer versé par l'association à l'hébergeur | Convention écrite | Locataire : accord du bailleur nécessaire, à signaler aussi à l'assureur habitation |
Guide pratique
Publié le 26 octobre 2026
Association domiciliée chez le président : l'assurance
Beaucoup de petites associations fixent leur siège social au domicile d'un dirigeant. Une simple adresse administrative ne change rien à l'assurance — mais dès que l'activité s'invite à la maison, la donne évolue. Ce qu'il faut couvrir, et ce qu'il faut déclarer.
En bref
- Fixer le siège social chez un dirigeant est légal et gratuit, que l'on soit propriétaire ou locataire.
- Une simple adresse ne change pas le risque du logement. C'est l'activité exercée sur place (réunions, accueil, stockage) qui compte.
- L'assurance habitation du dirigeant ne couvre jamais l'activité de l'association : il faut une RC associative distincte.
- Dès que l'association reçoit du monde ou entrepose du matériel, prévenez l'assureur du logement : un silence peut réduire l'indemnisation.
Une adresse, pas forcément une activité
Domicilier une association au domicile d'un dirigeant est légal, gratuit et fréquent pour les structures qui débutent. Juridiquement, il ne s'agit que de fixer le siège social à une adresse, mentionnée dans les statuts ou dans la déclaration en préfecture. Tant qu'aucune activité ne se déroule sur place, le risque du logement ne change pas : l'assurance habitation du dirigeant continue de jouer son rôle habituel, et aucune couverture spécifique n'est imposée.
Tout se joue sur la réalité de l'usage. Recevoir des adhérents, tenir des permanences, stocker du matériel ou organiser des réunions régulières fait entrer un risque associatif dans un logement conçu pour un usage privé. C'est cette activité — pas l'adresse figurant dans les statuts — qui appelle une couverture adaptée et une information de l'assureur.
Le choix du siège a aussi des effets pratiques : il détermine la préfecture compétente pour les démarches et le tribunal compétent en cas de litige. Et si le dirigeant qui héberge l'association déménage ou quitte le bureau, il faudra modifier les statuts et déclarer le transfert du siège.
Deux contrats, deux périmètres
L'assurance habitation couvre le logement et la vie privée du dirigeant. La RC de l'association couvre son activité. L'une ne remplace jamais l'autre.
Propriétaire, copropriétaire, locataire : ce que dit le droit
Avant même de parler d'assurance, la personne qui héberge le siège doit vérifier que son logement le permet. Les règles diffèrent selon son statut d'occupation, et elles conditionnent ce que l'assureur habitation acceptera de couvrir.
Propriétaire d'une maison
Hors copropriété, le propriétaire est libre de domicilier l'association chez lui, sans autorisation particulière. Il reste tenu de ne pas causer de troubles anormaux au voisinage (stationnement, bruit des réunions tardives).
Copropriétaire
En copropriété, la domiciliation doit respecter le règlement de copropriété et ne pas porter atteinte aux droits des autres copropriétaires (article 9 de la loi du 10 juillet 1965). Une simple adresse pose rarement problème. En revanche, si l'activité de l'association se déroule réellement dans le lot, son usage change : l'accord des autres copropriétaires devient nécessaire selon l'administration.
Locataire
Un bail d'habitation ne peut pas interdire au locataire d'exercer une activité associative (article 4 de la loi du 6 juillet 1989) : domicilier le siège ne demande donc pas l'accord du bailleur. Deux limites toutefois : le logement doit rester la résidence du locataire, et non devenir le bureau de l'association, et l'accord écrit du bailleur redevient nécessaire si l'association verse un loyer pour occuper une partie des lieux, ce qui s'apparente à une sous-location.
Quatre repères selon l'usage du domicile
De la simple adresse à l'accueil régulier d'adhérents, la couverture nécessaire dépend de ce qui se passe vraiment sous le toit du dirigeant.
Domiciliation n'est pas activité
Fixer le siège social au domicile d'un dirigeant est une simple adresse administrative. Tant qu'aucune activité ne s'y déroule, le risque reste celui d'un logement ordinaire : pas de couverture particulière imposée.
L'activité au domicile change tout
Recevoir des adhérents, stocker du matériel, tenir des réunions ou des permanences chez soi fait entrer un risque associatif dans le logement. C'est cette activité, et non l'adresse, qui appelle une couverture adaptée.
La RC de l'association reste distincte
L'assurance habitation du dirigeant couvre son logement et sa famille, pas l'activité de l'association. Celle-ci a besoin de sa propre responsabilité civile pour les dommages liés à son objet.
Prévenir son assureur habitation
Domicilier une association et surtout y recevoir du public doit être signalé à l'assureur du logement. Le taire, c'est risquer un refus de garantie en cas de sinistre lié à cette présence.
Quelle couverture pour quelle situation ?
Plus l'activité de l'association s'installe au domicile, plus il devient nécessaire de disposer d'une RC associative à jour et d'en informer l'assureur du logement.
Ce que l'assurance habitation couvre, et ce qu'elle laisse de côté
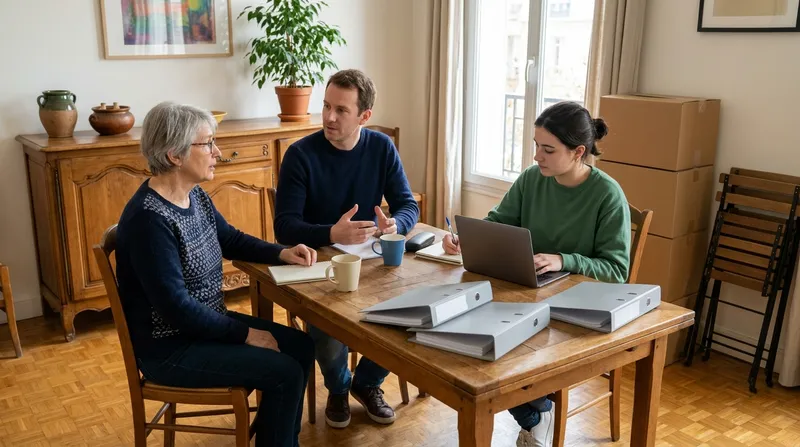
Une réunion de bureau chez le président : un usage occasionnel, à signaler à l'assureur du logement.
Le contrat multirisque habitation protège un logement et une famille. Il indemnise les dommages aux murs et au mobilier de l'assuré (incendie, dégât des eaux, vol, tempête) et contient une responsabilité civile « vie privée » pour les dommages causés par l'assuré et ses proches dans leur vie personnelle. Rien de tout cela ne vise l'activité d'une personne morale distincte : l'association.
Reste couvert par l'habitation
- Le logement et le mobilier personnel du dirigeant
- Les dommages causés par la famille dans sa vie privée
- Un dégât des eaux qui abîme le plafond du voisin
Relève de l'association
- Un adhérent blessé pendant une permanence
- Le matériel associatif volé ou détruit
- Un dommage causé à un tiers dans le cadre de l'objet associatif
Le vrai risque, c'est le silence. Le Code des assurances oblige l'assuré à déclarer en cours de contrat, dans les quinze jours, les circonstances nouvelles qui aggravent le risque (article L113-2). Une omission de bonne foi permet à l'assureur de réduire l'indemnité en proportion de la prime qui aurait été due (article L113-9) ; une fausse déclaration intentionnelle peut entraîner la nullité du contrat (article L113-8).
Votre association se réunit chez un dirigeant ?
Une RC associative couvre ses activités, où qu'elles se tiennent. Comparez les offres en quelques minutes.
Cas concret : une chute pendant une permanence
Une association d'aide aux devoirs a son siège chez sa trésorière, qui accueille chaque mercredi une permanence d'inscription dans son salon. Un parent glisse dans l'escalier extérieur et se fracture le poignet. Il réclame réparation de son préjudice.
Exemple chiffré (montants indicatifs)
- Préjudice réclamé : 6 500 € (frais restés à charge, incapacité temporaire, souffrances).
- Sans RC associative : l'assureur habitation peut refuser, la victime étant reçue pour l'activité de l'association. L'association, voire la trésorière, doit payer.
- Avec RC associative : l'assureur de l'association instruit le dossier et indemnise, sous déduction d'une éventuelle franchise (souvent 150 à 300 €).
- Matériel volé le même mois : un ordinateur et une imprimante de l'association (1 100 €) ne sont pas couverts par le contrat de la trésorière.
Les étapes pour domicilier sans mauvaise surprise
- 1
Vérifier le logement
Règlement de copropriété, clauses du bail : assurez-vous que l'usage prévu est compatible, surtout si l'association reçoit du public.
- 2
Formaliser l'accord de l'hébergeur
Un courrier signé du dirigeant qui accepte de domicilier le siège, conservé avec les statuts, évite toute ambiguïté le jour où il quitte le bureau.
- 3
Inscrire le siège dans les statuts
Indiquez l'adresse dans les statuts ou la déclaration en préfecture, et prévoyez que le bureau peut transférer le siège sans assemblée générale.
- 4
Prévenir l'assureur habitation
Décrivez précisément l'usage : simple adresse, réunions ponctuelles, accueil régulier, stockage. Demandez une confirmation écrite.
- 5
Souscrire la RC de l'association
Elle couvre les dommages causés aux tiers par l'association, ses dirigeants et ses bénévoles, quel que soit le lieu de l'activité.
- 6
Assurer le matériel stocké
Faites l'inventaire chiffré des biens entreposés chez le dirigeant et assurez-les au nom de l'association.
Les erreurs les plus fréquentes
Croire que l'habitation suffit
C'est l'erreur la plus courante. Le contrat du dirigeant ne connaît pas l'association, qui est une personne juridique distincte.
Ne rien dire à son assureur
Accueillir chaque semaine des inconnus chez soi modifie le risque. Le taire expose à une indemnisation réduite.
Oublier les biens de l'association
Sono, ordinateurs, stocks de la buvette entreposés au garage : sans garantie dédiée, ils ne sont pas indemnisés.
Laisser filer le changement de siège
Le trésorier déménage, le courrier se perd, l'assureur écrit à une ancienne adresse : mettez à jour les statuts et prévenez l'assureur de l'association.
À noter enfin : l'association peut indemniser la personne qui l'héberge, en lui versant un loyer ou en lui remboursant sur justificatifs les frais avancés pour elle (électricité, internet, téléphone). Dans ce cas, mieux vaut une convention écrite, et pour un locataire, l'accord du bailleur.
Du domicile au vrai local
Domicilier chez soi convient tant que l'activité reste légère. Dès qu'une association reçoit du public de façon régulière, entrepose beaucoup de matériel ou signe un bail, la logique bascule vers celle d'un local dédié — avec ses propres obligations. Notre guide sur l'assurance du local d'une association détaille les garanties liées à l'occupation de locaux, et la multirisque association regroupe souvent RC, local et matériel dans un même contrat.
Quel que soit le lieu, la responsabilité civile reste le socle : elle suit l'activité de l'association, pas les murs. Une association qui exerce chez un dirigeant a donc les mêmes besoins de responsabilité civile qu'une association installée dans un local. Pour une structure qui démarre, notre guide première assurance d'une association aide à hiérarchiser les garanties, et celui sur le matériel de l'association détaille la protection des biens stockés.
Questions fréquentes
Peut-on domicilier une association au domicile de son président ?
Oui, c'est parfaitement légal et très courant pour les petites associations. Le siège social peut être fixé au domicile d'un dirigeant, qui devient l'adresse administrative de la structure. Aucune autorisation n'est requise si le dirigeant est propriétaire ou locataire de son logement ; un règlement de copropriété ou un bail peut toutefois encadrer l'usage. Cette domiciliation est une simple adresse : elle n'oblige pas, à elle seule, à souscrire une assurance particulière. Ce qui compte, c'est de savoir si une activité de l'association se déroule réellement sur place.
L'assurance habitation couvre-t-elle l'activité de l'association ?
Non. Le contrat d'assurance habitation du dirigeant couvre son logement, ses biens personnels et la responsabilité civile de sa vie privée et familiale. Il ne prend pas en charge les dommages liés à l'activité de l'association : un adhérent qui se blesse pendant une réunion associative, du matériel de l'association volé ou endommagé, un dommage causé à un tiers dans le cadre de l'objet associatif relèvent de la responsabilité civile de l'association, pas de l'habitation. Les deux couvertures sont distinctes et se cumulent.
Faut-il prévenir son assureur habitation en domiciliant une association ?
C'est vivement recommandé, et parfois exigé par le contrat. Tant que le domicile ne sert que d'adresse administrative, l'impact est faible, mais dès que l'association y reçoit des membres, y tient des réunions ou y stocke du matériel, le risque du logement change. Ne pas le déclarer expose à une réduction ou à un refus d'indemnisation si un sinistre est lié à cette présence. Un simple courrier ou appel à l'assureur permet de vérifier ce que le contrat autorise et, au besoin, d'ajouter une extension.
Que se passe-t-il si un adhérent se blesse chez le président ?
Si la blessure survient dans le cadre d'une activité de l'association — une réunion, une permanence, un atelier tenu au domicile —, c'est la responsabilité civile de l'association qui a vocation à intervenir, comme elle le ferait dans un local dédié. L'assurance habitation du dirigeant ne couvre pas ce type de dommage, car il relève de l'objet associatif et non de la vie privée. C'est l'une des raisons pour lesquelles une association qui exerce chez un dirigeant a tout intérêt à disposer d'une RC à jour, quelle que soit l'adresse de son siège.
Un copropriétaire ou un locataire peut-il domicilier une association chez lui ?
Oui, mais sous réserve des règles qui encadrent son logement. Le règlement de copropriété peut restreindre l'accueil de public ou l'affichage ; un bail d'habitation peut interdire un usage autre que résidentiel. Fixer le siège social sans y exercer d'activité pose rarement problème, car il ne s'agit que d'une adresse. En revanche, y recevoir régulièrement du public ou y installer une activité peut se heurter à ces règles et mérite d'être vérifié en amont. Côté assurance, la logique reste la même : signaler l'usage réel à l'assureur habitation.
Le locataire doit-il demander l'accord de son bailleur ?
Pas pour une simple domiciliation : un bail d'habitation ne peut pas interdire au locataire d'exercer une activité associative. Le logement doit toutefois rester sa résidence, et non devenir le bureau de l'association. Si l'association lui verse un loyer pour occuper une partie des lieux, l'opération s'apparente à une sous-location et l'accord écrit du bailleur devient nécessaire. Dans tous les cas, il faut respecter la tranquillité des voisins et l'usage des parties communes.
Faut-il assurer le matériel de l'association stocké à domicile ?
Oui, si ce matériel a de la valeur. Les biens de l'association entreposés chez un dirigeant ne sont pas couverts par l'assurance habitation, qui ne garantit que les biens personnels de l'assuré. En cas de vol, d'incendie ou de dégât des eaux, le matériel associatif resterait sans indemnisation. Une garantie dédiée, souscrite par l'association, permet de le protéger. Notre guide sur l'assurance du matériel d'une association détaille les garanties utiles et les pièges à éviter selon les types d'équipement.
Sources officielles
- Service-public.fr — Le siège d'une association peut-il être le domicile d'un de ses membres ?
- Service-public.fr — Assurance des associations
- Légifrance — Code des assurances, déclaration du risque (art. L113-2)
- Légifrance — Loi n° 89-462 du 6 juillet 1989 (rapports locatifs)
- Légifrance — Loi n° 65-557 du 10 juillet 1965 (copropriété)
Siège chez vous, association bien couverte
Domiciliation, accueil d'adhérents, matériel stocké à domicile : donnez à votre association sa propre couverture, distincte de votre assurance habitation. Comparez les offres.
Obtenir un devis gratuit