
| Critère | Ce qu'il faut regarder |
|---|---|
| Personnes couvertes | Bénévoles réguliers et occasionnels, dirigeants, sans liste nominative si possible |
| Frais médicaux | Plafond des frais restés à charge après Sécurité sociale et mutuelle (soins, prothèses, optique) |
| Invalidité permanente | Capital maximal, barème utilisé et seuil d'intervention (certains contrats ne jouent qu'au-delà de 10 %) |
| Décès | Capital versé aux proches, éventuels frais d'obsèques |
| Indemnités journalières | Montant, franchise en jours et durée maximale : utile pour les bénévoles indépendants |
| Exclusions et âge | Activités exclues (travaux en hauteur, sports à risque), âge limite des bénévoles couverts |
Guide juridique
Publié le 27 juillet 2026 · Mis à jour le 26 octobre 2026
Assurance accident des bénévoles : l'individuelle accident
Un bénévole se blesse en montant un stand, chute d'une échelle ou se coupe en cuisine : dans ces situations, la responsabilité civile de l'association ne l'indemnise pas. Seule une garantie individuelle accident protège vraiment ceux qui donnent de leur temps. Explications.
En bref
- La RC de l'association indemnise les dommages que le bénévole cause, pas ceux qu'il subit sans responsable.
- L'individuelle accident verse frais médicaux, capital invalidité ou décès, parfois des indemnités journalières, sans recherche de faute.
- Les organismes d'intérêt général peuvent aussi assurer leurs bénévoles contre les accidents du travail auprès de la CPAM.
- Choisissez une garantie qui couvre aussi les bénévoles occasionnels, sans liste nominative.
Le bénévole, angle mort de l'assurance association
Les associations pensent souvent leurs bénévoles protégés par le simple fait d'avoir une responsabilité civile. C'est une erreur fréquente. Le bénévole est juridiquement un tiers pour l'association : la RC couvre bien les dommages qu'il cause à autrui, mais pas ceux qu'il subit lui-même lorsqu'aucun responsable n'est identifié.
Or le bénévole n'est pas un salarié : sauf assurance volontaire souscrite par l'association (voir plus bas), il ne relève pas du régime des accidents du travail. S'il se blesse seul en installant le matériel, seule sa Sécurité sociale et sa mutuelle personnelle interviennent — sans compenser l'invalidité ni la perte de revenus. C'est précisément ce vide que comble l'individuelle accident.
L'idée clé : la RC protège les autres contre le bénévole ; l'individuelle accident protège le bénévole lui-même. Les deux sont complémentaires, jamais interchangeables.
RC et individuelle accident : deux logiques différentes
Responsabilité civile
Elle indemnise les dommages que le bénévole cause à autrui (un tiers, un adhérent, un participant). Elle joue seulement s'il y a un responsable identifié. Elle ne couvre jamais le bénévole pour ses propres blessures.
Individuelle accident
Elle indemnise le bénévole lui-même en cas d'accident corporel, sans recherche de responsabilité. C'est la seule garantie qui répond quand le bénévole se blesse tout seul, sans tiers en cause.
L'individuelle accident est une assurance de dommages qui couvre les accidents corporels sans recherche de responsabilité. Elle est particulièrement utile dans toutes les hypothèses où l'assurance de l'association risque de ne pas jouer, faute de responsable désigné.
Ce que couvre l'individuelle accident
Concrètement, la garantie intervient sur quatre volets pour indemniser le bénévole accidenté et, dans les cas graves, ses proches.
Frais médicaux
Remboursement des frais de soins restés à charge après l'intervention de la Sécurité sociale et de la complémentaire : hospitalisation, consultations, appareillage.
Invalidité permanente
Versement d'un capital ou d'une rente en cas d'incapacité durable consécutive à l'accident, proportionnel au taux d'invalidité reconnu.
Décès
Versement d'un capital aux ayants droit du bénévole en cas d'accident mortel survenu dans le cadre de sa mission associative.
Assistance
Selon les contrats : aide à domicile, portage de repas, soutien en cas d'immobilisation du bénévole après l'accident.
Vérifiez le périmètre des personnes couvertes
Assurez-vous que la garantie vise autant les bénévoles réguliers que les aides occasionnelles d'un jour d'événement. Un contrat trop restrictif laisserait sans protection la personne venue prêter main-forte à la kermesse.
Accidents du travail, sport : les cas particuliers
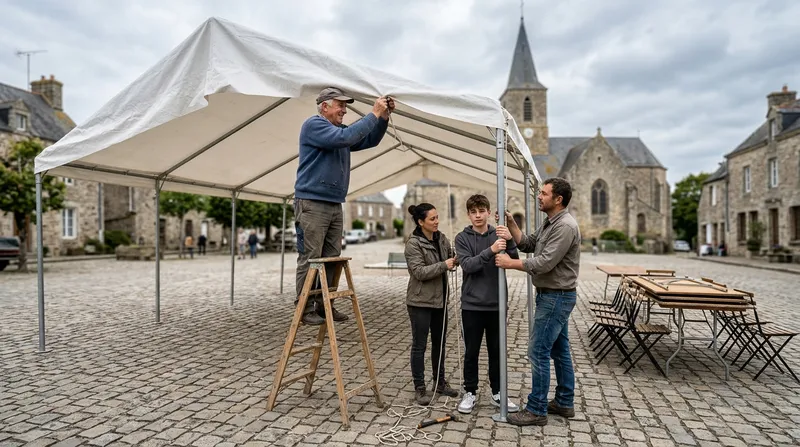
Montage du barnum la veille d'une fête : un moment typique d'accident sans tiers responsable.
L'assurance volontaire accidents du travail
Par défaut, le bénévole ne relève pas de la branche accidents du travail. Mais le Code de la sécurité sociale ouvre une porte : les organismes d'intérêt général (ceux dont les dons ouvrent droit à réduction d'impôt) peuvent souscrire, auprès de leur caisse primaire d'assurance maladie, une assurance volontaire accidents du travail pour tout ou partie de leurs bénévoles (article L743-2). Moyennant une cotisation payée d'avance par l'association, le bénévole accidenté bénéficie alors de la prise en charge des soins au titre des accidents du travail et, en cas de séquelles importantes, d'une rente.
Ce dispositif reste peu utilisé et ne couvre pas tout : il ne verse ni indemnités journalières pour perte de revenus, ni indemnité en capital pour les séquelles légères. Il se combine utilement avec une individuelle accident.
Les associations sportives
Dans le sport, la loi va plus loin : les associations et fédérations sportives doivent informer leurs adhérents de l'intérêt de souscrire une assurance de personnes couvrant les dommages corporels liés à leur pratique (article L321-4 du Code du sport). Les licences fédérales incluent souvent une garantie de ce type : vérifiez qu'elle couvre aussi les dirigeants et bénévoles non pratiquants. Notre guide sur l'assurance d'un club sportif amateur détaille ces obligations.
Vos bénévoles sont-ils vraiment protégés ?
Ajoutez une individuelle accident à la RC de votre association. Comparez les offres en quelques minutes.
Cas concret : une chute d'escabeau
Marc, 58 ans, artisan, monte le barnum du comité des fêtes. Il perd l'équilibre sur l'escabeau et se fracture la cheville. Personne n'est en cause : l'escabeau était en bon état, Marc a simplement glissé. Il est immobilisé deux mois.
Exemple chiffré (montants indicatifs)
- RC de l'association : 0 €. Aucun tiers responsable, aucune faute de l'association.
- Sécurité sociale et mutuelle de Marc : frais médicaux en grande partie remboursés, mais rien pour la perte de chiffre d'affaires de son entreprise.
- Individuelle accident souscrite par l'association : remboursement des frais restés à charge, indemnité journalière forfaitaire (par exemple 30 € par jour, après une franchise de quelques jours) et capital si une invalidité permanente subsiste.
- Si l'escabeau avait été défectueux : Marc aurait pu rechercher la responsabilité de l'association, et sa RC aurait alors pu jouer.
Les critères pour comparer deux contrats
Deux individuelles accident au même prix peuvent indemniser très différemment. Les points à comparer sont toujours les mêmes :
Comment mettre en place la protection ?
L'individuelle accident se souscrit soit en option d'un contrat multirisque association, soit dans un contrat dédié. Les étapes :
- 1
Recenser les bénévoles
Réguliers, occasionnels, membres du bureau : estimez leur nombre et leur profil (âge, activité professionnelle).
- 2
Décrire les activités réelles
Manutention, cuisine, encadrement sportif, déplacements, travaux : l'assureur tarife selon le risque.
- 3
Choisir le mode de couverture
Garantie nominative (liste de noms) ou forfaitaire (tous les bénévoles, sans liste) : la seconde protège aussi les aides d'un jour.
- 4
Fixer les montants
Capital invalidité et décès, plafond des frais médicaux, indemnités journalières si des bénévoles travaillent à leur compte.
- 5
Informer les bénévoles
Un résumé des garanties dans le livret d'accueil évite les malentendus après un accident.
- 6
Revoir chaque année
Nouvelles activités, nouvel événement, hausse du nombre de bénévoles : ajustez le contrat avant l'échéance.
Pensez aussi à la protection des dirigeants, dont la responsabilité personnelle peut être engagée : voir notre page dédiée à la responsabilité des dirigeants. Pour les renforts ponctuels d'un jour de fête, notre guide sur le bénévole occasionnel complète ce point, et celui sur l'assurance d'un événement rappelle les extensions à prévoir.
Les erreurs fréquentes des associations
Croire que la RC suffit
C'est l'erreur la plus répandue. La RC ne paie que si quelqu'un est responsable : la chute d'un bénévole seul n'en fait pas partie.
Couvrir seulement les membres du bureau
Un contrat qui vise les « dirigeants » ou une liste nominative laisse de côté le parent venu tenir la buvette ou le voisin qui aide au montage.
Oublier les activités à risque
Travaux en hauteur, tronçonneuse, cuisine collective, conduite d'un minibus : elles peuvent être exclues si elles ne sont pas déclarées.
Choisir des montants symboliques
Un capital invalidité de quelques milliers d'euros ne change rien pour un bénévole lourdement blessé. Comparez les barèmes, pas seulement la prime.
Ne pas déclarer l'accident à temps
Le contrat fixe un délai de déclaration. Prévenez l'assureur dès l'accident, avec certificat médical et témoignages.
Côté bénévole, rien n'interdit de vérifier sa propre couverture : certains contrats « garantie des accidents de la vie » souscrits à titre personnel couvrent aussi les accidents survenus pendant une activité bénévole. Les deux protections peuvent se cumuler selon les contrats. Et si l'accident a été causé par un tiers identifié, par exemple un participant ou un prestataire, le bénévole peut aussi rechercher sa responsabilité : c'est alors l'assurance de ce tiers qui indemnise.
Questions fréquentes
Les bénévoles sont-ils couverts par l'assurance de l'association ?
En partie seulement. La responsabilité civile de l'association couvre les dommages que le bénévole cause à autrui pendant sa mission. En revanche, elle n'indemnise pas le bénévole qui se blesse lui-même sans qu'un tiers soit responsable. Pour cela, il faut une garantie individuelle accident, qui n'est pas incluse d'office dans tous les contrats.
L'individuelle accident bénévole est-elle obligatoire ?
Non, elle n'est pas légalement obligatoire pour la plupart des associations. Mais elle est fortement recommandée : un bénévole qui chute d'une échelle ou se blesse en manipulant du matériel n'a droit à aucune indemnisation au titre de la RC. L'association a un devoir moral de protéger ceux qui l'aident, et cette garantie répond précisément à ce besoin.
Un bénévole accidenté relève-t-il des accidents du travail ?
Pas automatiquement. Le bénévole n'a pas de contrat de travail : il ne relève donc pas, par défaut, de la branche accidents du travail. Une exception existe : les organismes d'intérêt général peuvent souscrire auprès de leur caisse primaire d'assurance maladie une assurance volontaire accidents du travail pour leurs bénévoles (article L743-2 du Code de la sécurité sociale). Elle prend en charge les soins et, en cas de séquelles importantes, une rente, mais pas d'indemnités journalières. L'individuelle accident reste donc le complément indispensable.
La garantie couvre-t-elle les bénévoles occasionnels ?
Cela dépend de la rédaction du contrat. Il est essentiel de vérifier que la couverture vise aussi bien les bénévoles réguliers que les aides ponctuelles mobilisées pour un événement. Un contrat mal calibré peut exclure la personne venue donner un coup de main le jour de la kermesse. Précisez toujours à l'assureur le profil et le nombre de vos bénévoles.
Le bénévole doit-il souscrire sa propre assurance ?
Aucune règle ne l'y oblige, et c'est en pratique à l'association de mettre en place une couverture pour ceux qui l'aident. Le bénévole conserve par ailleurs sa protection sociale personnelle (Sécurité sociale, mutuelle), mais celle-ci ne compense ni la perte de revenus ni l'invalidité liées à l'accident. L'individuelle accident souscrite par l'association vient combler ce vide.
L'association doit-elle informer ses bénévoles de leur couverture ?
Oui, c'est une bonne pratique, et une obligation légale dans le sport : les associations sportives doivent informer leurs adhérents de l'intérêt d'une assurance de personnes (article L321-4 du Code du sport). L'association a intérêt à préciser à ses bénévoles l'étendue des garanties souscrites et, le cas échéant, à leur conseiller de vérifier leur propre couverture. Cette transparence évite les malentendus après un accident et valorise l'engagement bénévole.
Sources officielles
Vos bénévoles s'engagent, protégez-les
Frais médicaux, invalidité, décès : l'individuelle accident indemnise vos bénévoles là où la responsabilité civile s'arrête. Comparez les offres en quelques minutes.
Obtenir un devis gratuit